
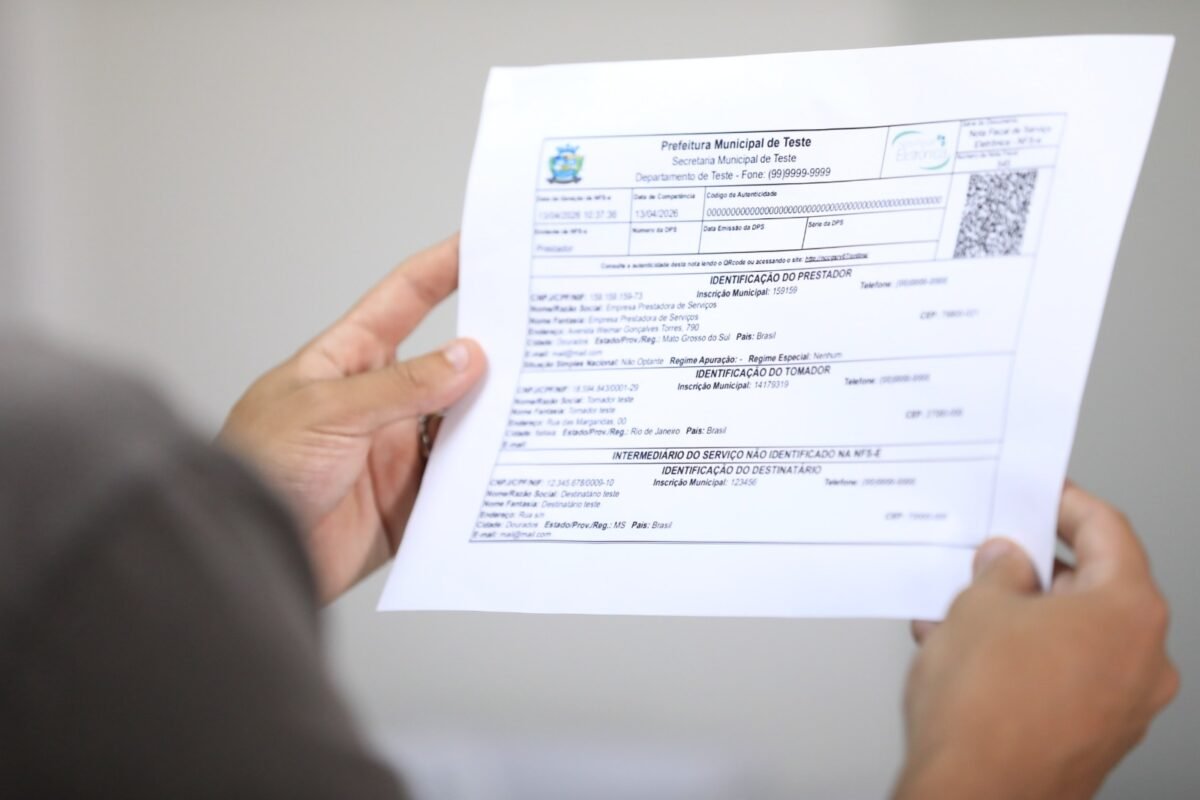
As diretrizes da reforma tributária estão transformando a rotina de contribuintes e empresas com a transição para novos modelos de tributação e obrigações acessórias. Nesse cenário de reestruturação do sistema de impostos, a nota fiscal de serviços eletrônica passou a contar com exigências inéditas no Distrito Federal, alinhando-se ao Padrão Nacional.
Fim do layout antigo e transição obrigatória
Desde o dia 1º de outubro, a emissão da NFS-e no Padrão Nacional tornou-se obrigatória para os contribuintes locais, decretando a descontinuidade definitiva do antigo padrão Abrasf 2.04. Com isso, os órgãos competentes passaram a aceitar exclusivamente os documentos transmitidos no novo formato. Para auxiliar os usuários na adaptação, a Secretaria de Economia do Distrito Federal disponibilizou antecipadamente o ambiente de produção via Webservice, permitindo que empresas e desenvolvedores ajustassem seus sistemas. Questões técnicas referentes à integração podem ser direcionadas para o suporte especializado por correio eletrônico.
Novas obrigações para o Simples Nacional e autônomos
As exigências também alcançam os optantes pelo Simples Nacional, que desde o início de outubro precisam obrigatoriamente utilizar o Emissor Nacional para cumprir suas obrigações fiscais. A mesma determinação passou a valer para os prestadores de serviços autônomos cadastrados no Cadastro Fiscal do Distrito Federal a partir de 1º de novembro. De acordo com orientações da Secretaria de Economia, esses profissionais podem realizar os procedimentos diretamente pelo painel web ou por meio de integração via API do Ambiente de Dados Nacional.
- 📱 Favorite o Giro 61 no Google e acompanhe as principais notícias do dia
- ✅ Clique aqui para seguir o canal do Giro 61 no WhatsApp
Regulamentação oficial e centralização de dados
As normas que disciplinam essas exigências foram oficializadas por meio de instrução normativa publicada no Diário Oficial do Distrito Federal. O ecossistema de centralização funciona como uma base de dados unificada para o gerenciamento de documentos fiscais, eventos como cancelamentos, apurações e créditos. Essa infraestrutura tecnológica viabiliza a comunicação automatizada entre prefeituras, softwares de gestão e sistemas empresariais.
A unificação e a padronização dos documentos fiscais eletrônicos integram o cronograma estabelecido por atos conjuntos da Receita Federal e do Comitê Gestor do IBS. As medidas refletem os marcos operacionais voltados para o registro das operações tributadas sob o novo IVA Dual, que substitui tributos tradicionais do consumo e simplifica a arrecadação em âmbito nacional.


