
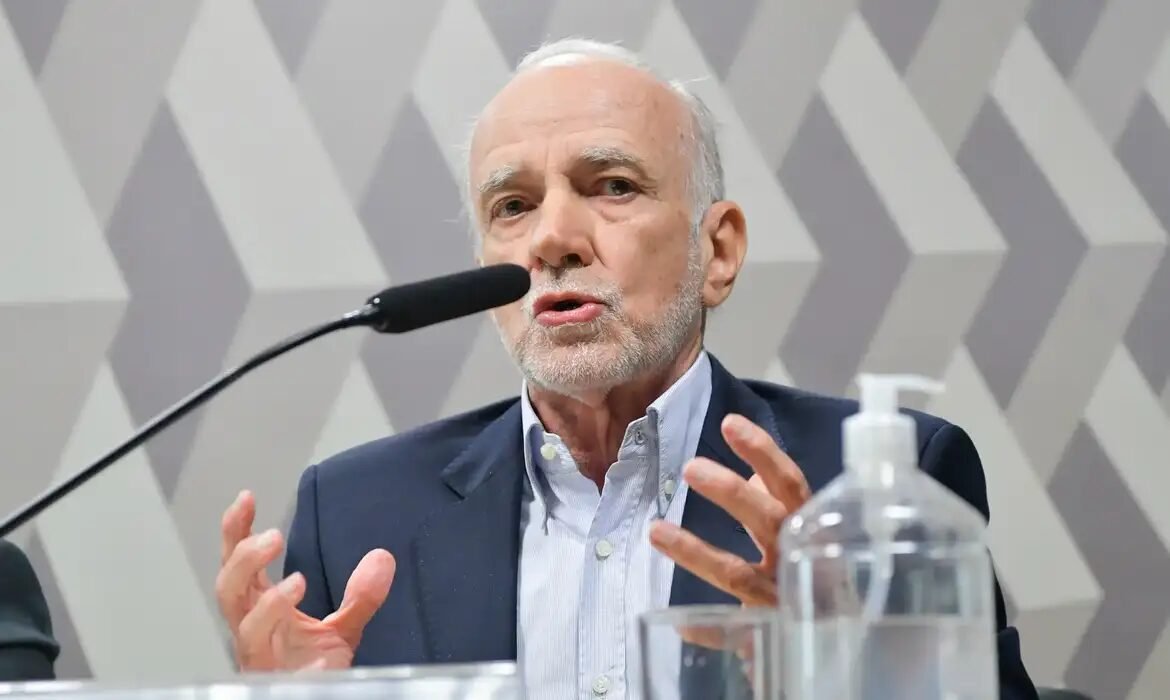
O economista André Lara Resende, que integrou a equipe formuladora do Plano Real, ganhou projeção ao apontar o Banco Central como o verdadeiro responsável pelo desequilíbrio fiscal brasileiro, impulsionado pelas elevadas taxas de juros praticadas no país. Formado pela PUC do Rio de Janeiro e com PhD pelo MIT, o especialista defende uma reformulação nas regras de despesas e na política monetária.
“Acuso o Banco Central de sustentar, em nome de uma teoria anacrônica, a taxa de juros que é a principal causa do desequilíbrio fiscal que diz combater.”
H2 Críticas ao mercado financeiro e ao foco nos gastos
- 📱 Favorite o Giro 61 no Google e acompanhe as principais notícias do dia
- ✅ Clique aqui para seguir o canal do Giro 61 no WhatsApp
Em seu artigo, o ex-diretor do Banco Central e ex-presidente do BNDES contesta a tese de que o corte de gastos primários seja a solução definitiva para a crise nas contas públicas. Enquanto a dívida pública saltou de 71,7% do PIB em 2022 para 82,9% em agosto de 2026, pressões do mercado financeiro exigem enxugamento de despesas da União, o que tem gerado debates profundos entre especialistas sobre o uso de corte de gastos para conter dívida pública.
“Acuso a grande imprensa de repetir, sem exame, que o problema está no gasto primário, quando está nos juros. Acuso os analistas do mercado financeiro de confundir o interesse dos rentistas com a racionalidade econômica.”
H3 O peso real do serviço da dívida
O autor argumenta que, excluindo o pagamento do serviço da dívida, o déficit fiscal do Brasil é historicamente um dos menores do mundo. No entanto, com a taxa Selic mantida em patamares elevados sob a justificativa de combater a inflação e controlar déficits primários, os juros consumiram mais de R$ 1,1 trilhão do orçamento nos últimos doze meses.
“Quando se exclui o serviço da dívida, as contas estão praticamente equilibradas. A grande despesa do Estado é com os juros sobre a dívida”
O texto reforça que o déficit nominal atual já se aproxima de 10% do PIB, alimentado diretamente pela política de juros altos.
H2 A defesa do Banco Central e o modelo macroeconômico
Por sua vez, o Comitê de Política Monetária sustenta que a taxa Selic é indispensável para conter pressões inflacionárias decorrentes do aquecimento da economia e de desajustes fiscais. Contudo, o acadêmico classifica o modelo macroeconômico tradicional como conceitualmente frágil e desconectado da realidade empírica.
“O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros”
Apesar de admitir que juros menores podem gerar impactos inflacionários de curto prazo, o especialista reforça que a relação é transitória.
H2 Propostas para um novo regime fiscal e monetário
Para solucionar o impasse, o ex-integrante do governo FHC sugere a criação de um planejamento de longo prazo, unificando metas fiscais e de juros por um horizonte de quatro a cinco anos.
“As metas de inflação seriam anunciadas em conjunto com metas para a taxa básica de juros. O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3%, e taxa de crescimento nominal potencial”
Por fim, o documento aponta que o país possui reservas internacionais suficientes para assegurar a estabilidade cambial durante a transição, tornando viável a queda dos juros sem comprometer a integridade da moeda nacional.
“A economia tem um problema básico: a extraordinariamente alta taxa básica de juros. Um problema que tem solução clara. Só é preciso vencer os preconceitos associados a uma teoria monetária e fiscal anacrônica”


